Какие ошибки чаще всего возникают в бухгалтерии и как их исправить
Ошибки в учете появляются не только из-за невнимательности бухгалтера. Причиной может быть поздно полученный документ, неверная настройка программы, неправильное закрытие периода, расхождение с контрагентом или изменение законодательства. Даже если бухгалтерия ведется регулярно, отдельная ошибка способна перейти из одного месяца в другой и повлиять на отчетность или налог.
Поэтому важна не только правильность текущих операций, но и системный контроль. Особенно это актуально для компаний с большим количеством поставщиков, товарных остатков и документов. В таких случаях бухгалтерское сопровождение оптовой торговли помогает регулярно сверять расчеты, проверять первичку, контролировать остатки и своевременно выявлять расхождения до сдачи отчетности.
Почему ошибки в бухгалтерии возникают даже при регулярном учете
Бухгалтерия работает с большим количеством взаимосвязанных данных. Один документ влияет на расчеты с контрагентом, себестоимость, налоговую базу и итоговую отчетность. Если операция отражена неверно, последствия могут проявиться значительно позже.
Типичный пример – поставщик передал акт с опозданием. Бухгалтер закрыл месяц без него, затем документ провели прошлой датой, но не перепроверили связанные показатели. В результате один участок учета исправлен, а отчетность или декларация осталась прежней.
Еще одна причина – ручные операции. Чем больше корректировок бухгалтер делает непосредственно проводками, тем сложнее впоследствии понять их основание. Поэтому любое нетипичное решение должно иметь документальное объяснение.
Какие ошибки в бухгалтерии встречаются чаще всего
На практике проблемы можно разделить на несколько групп: неправильные первичные документы, неверные проводки, ошибки в расчетах с контрагентами, искаженные остатки, нарушения при закрытии периода и расхождения между учетом и отчетностью.
Выявление ошибок в бухгалтерии лучше начинать не с проверки каждой операции, а с анализа счетов и показателей, которые выглядят необычно. Так можно быстрее найти участок, где данные перестали соответствовать реальной деятельности.
Неверное отражение доходов и расходов
Доход или расход может быть отнесен не к тому периоду, отражен в неправильной сумме либо проведен по неверному счету. Иногда причина заключается в неправильной дате документа, особенно когда первичка поступает после закрытия месяца.
Такая ошибка способна повлиять как на бухгалтерский результат, так и на налог. Поэтому перед исправлением нужно определить, к какому периоду относится операция и какие показатели она затрагивает.
Ошибки в первичных документах и проводках
Бухгалтерский документ должен соответствовать фактической операции. Проблемы возникают, если в акте указана неверная сумма, отсутствуют необходимые реквизиты или документ проведен дважды.
Не стоит исправлять ситуацию только новой проводкой, не выяснив причину. Если исходный документ содержит ошибку, сначала нужно определить правильный способ его корректировки.
Некорректные остатки по счетам
Старые остатки часто сигнализируют, что бухгалтерия давно не проводила полноценные сверки. На счетах могут оставаться незакрытые авансы, долги уже ликвидированных контрагентов, отрицательные товарные остатки или суммы без понятной аналитики.
Особого внимания требуют остатки, которые не меняются несколько лет. По ним нужно восстановить происхождение суммы и проверить документы.
Налоговые ошибки в бухгалтерии
Налоговые ошибки в бухгалтерии не всегда совпадают с бухгалтерскими. Одна операция может быть правильно отражена в бухучете, но неверно учтена при расчете налога, и наоборот.
Наиболее чувствительные участки – НДС, налог на прибыль, расходы прошлых периодов и операции с контрагентами. ИФНС может обнаружить расхождения через контрольные соотношения, сведения из других деклараций и данные контрагентов.
Ошибки по НДС и налогу на прибыль
По НДС типичный риск связан с неправильным периодом вычета, дублированием счета-фактуры или отсутствием необходимых документов.
По налогу на прибыль распространены ошибки при признании расходов. Например, бухгалтерия может списать задолженность без достаточного основания или неправильно распределить затраты между прямыми и косвенными расходами.
Для каждого налога действует свой порядок корректировки, поэтому нельзя считать, что одна бухгалтерская проводка автоматически исправляет декларацию.
Несоответствие данных учета и деклараций
После корректировки бухгалтерской базы нужно проверить уже сданную отчетность. Если бухгалтер исправил операцию в программе, но декларация за соответствующий период осталась прежней, появляется расхождение.
Поэтому исправление должно включать не только проводки, но и оценку влияния на ранее представленные формы.
Ошибки в расчетах с контрагентами
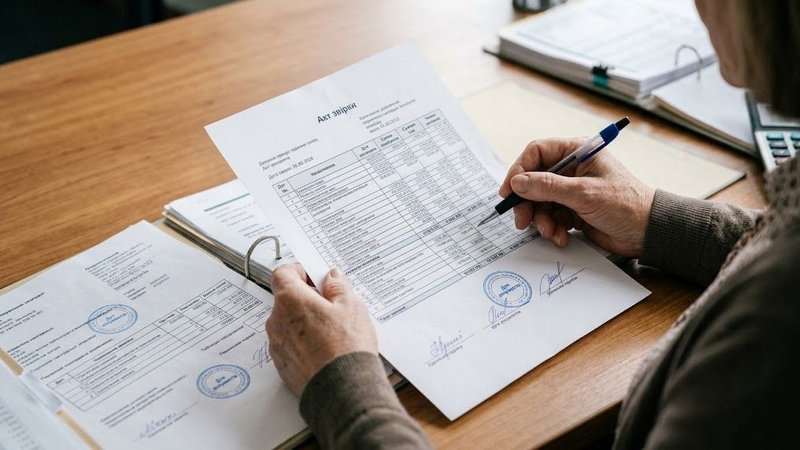
Расчеты с покупателями и поставщиками относятся к участкам, где расхождения возникают особенно часто. Платеж может быть отнесен не к тому договору, аванс не зачтен, а реализация проведена дважды.
Если бухгалтерия регулярно не делает сверки, проблема постепенно накапливается. Через несколько лет становится сложно определить, действительно ли контрагент должен компании деньги.
Незакрытые авансы и старые задолженности
Аванс должен быть связан с конкретной поставкой или услугой. Если после исполнения договора он продолжает числиться отдельно, нужно проверить взаиморасчеты.
Старую задолженность нельзя автоматически списывать только потому, что она долго находится на счете. Сначала определяют причину, срок возникновения и правовые основания для прекращения обязательства.
Расхождения с актами сверки
Акт сверки помогает обнаруживать различия, но сам по себе не исправляет учет. Если данные сторон отличаются, нужно найти конкретную операцию, которая стала причиной расхождения.
Это может быть неопознанная оплата, отсутствующий документ, разная дата отражения операции или техническая ошибка в аналитике.
Ошибки при учете товаров и запасов
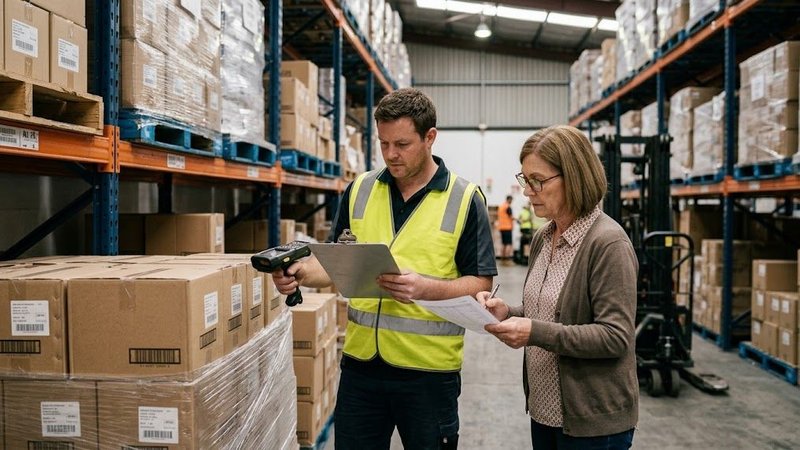
Товарный учет особенно чувствителен к дисциплине оформления документов. Если продажа отражена раньше поступления, возникают отрицательные остатки. Если одна и та же номенклатура заведена под разными наименованиями, появляется пересортица.
Для оптовой компании такие ошибки непосредственно влияют на себестоимость и прибыль.
Отрицательные остатки и пересортица
Отрицательный остаток показывает, что программа списала больше товара, чем числится в учете. Причиной может быть непроведенное поступление, неправильный склад или ошибка в номенклатуре.
Просто добавить недостающий товар ручной операцией – плохое решение. Нужно восстановить реальную последовательность движения запасов.
Неверная себестоимость товаров
Себестоимость искажается, если не отражены дополнительные расходы, неверно распределена доставка или неправильно оформлено поступление.
В результате бухгалтерия может показать неверную прибыль даже при правильной выручке. Поэтому после исправления товарного учета нужно заново оценить финансовый результат.
Ошибки в учете основных средств и имущества
По основным средствам проблемы возникают из-за неправильной первоначальной стоимости, срока полезного использования, амортизации или отсутствия своевременного списания.
В учете может продолжать числиться имущество, которого фактически давно нет. Возможна и обратная ситуация: оборудование используется, но бухгалтерский учет его не отражает правильно.
Регулярная инвентаризация позволяет обнаруживать подобные расхождения раньше, чем они повлияют на годовую отчетность.
Как выявлять ошибки в бухгалтерии
Контроль лучше строить от общего к частному. Сначала анализируют отчетность и оборотно-сальдовую ведомость, затем необычные счета и только после этого конкретные документы.
Практический порядок может выглядеть так:
- проверить обороты и остатки по основным счетам;
- найти отрицательные и необычно большие суммы;
- сравнить показатели с прошлым периодом;
- сверить расчеты с ключевыми контрагентами;
- проверить налоговые декларации и бухгалтерскую отчетность;
- сопоставить спорные суммы с первичными документами;
- определить период возникновения каждой найденной проблемы.
Такой подход позволяет выявлять не только отдельную ошибку, но и причину ее появления.
Проверка ОСВ и карточек счетов
Оборотно-сальдовая ведомость помогает увидеть аномалии: неожиданные кредитовые остатки на активных счетах, старую задолженность, незакрытые расчеты или необычные обороты.
После этого открывают карточку соответствующего счета и восстанавливают цепочку операций. Так бухгалтерия получает возможность найти не следствие, а конкретный документ, который создал расхождение.
Сверка учета, отчетности и первичных документов
Если исправление касается существенной суммы, нужно проверить три уровня: первичный документ, запись в бухгалтерской программе и отчетность.
Все три уровня должны согласовываться между собой. Если изменен только один, проблема остается.
Как определить существенность найденной ошибки
Существенность нельзя определять по универсальному проценту, одинаковому для всех организаций. Компания устанавливает критерии самостоятельно с учетом величины и характера показателя.
Одна и та же сумма может быть несущественной для крупной организации и значимой для небольшой компании. Кроме абсолютного размера оценивается влияние на решения пользователей отчетности.
Этот вывод важен, потому что порядок исправления ошибки прошлых периодов зависит в том числе от ее существенности.
Как исправлять ошибки текущего периода
Если ошибка обнаружена до окончания года, ее обычно исправляют в том отчетном периоде, в котором она выявлена. Конкретное решение зависит от характера операции.
Нельзя просто удалить документ и создать новый без понимания последствий. Сначала нужно определить, какие счета, налоги и формы отчетности затронуты.
Исправление должно оставлять понятный след: бухгалтеру необходимо понимать, что было изменено, почему и каким документом подтверждается корректировка.
Как исправлять ошибки в налоговых декларациях
Бухгалтерские и налоговые корректировки нужно рассматривать отдельно. Статья 81 НК РФ устанавливает порядок представления уточненной декларации.
Если ошибка привела к занижению налога к уплате, налогоплательщик обязан внести изменения. Если она не приводит к занижению обязательства, уточнение в предусмотренных законом случаях является правом.
Когда нужна уточненная декларация
Если после сдачи отчетности бухгалтер обнаруживает, что налог был рассчитан меньше необходимого, нужно определить правильную сумму и порядок подачи уточненки.
При этом важно учитывать момент обнаружения ошибки. Возможность освобождения от ответственности зависит от обстоятельств, включая то, когда налогоплательщик узнал о нарушении и были ли перечислены недостающий налог и пени.
Что проверить перед подачей уточненки
Перед отправкой новой декларации нужно пересчитать весь связанный период, а не только одну строку. Изменение расхода может повлиять на несколько показателей одновременно.
Особенно внимательно следует подходить к корректировке налога на прибыль прошлых лет. С 2026 года действуют дополнительные ограничения на перенос некоторых корректировок в текущий период при изменении ставки налога, поэтому старые ошибки нужно анализировать отдельно.
Как исправлять ошибки в 1С
Программа автоматизирует расчеты, но не определяет экономический смысл операции вместо бухгалтера. Если исходные данные введены неправильно, 1С сформирует неправильный результат последовательно и технически корректно.
Поэтому нельзя исправлять старую проблему случайной ручной проводкой только ради нужного остатка.
Почему нельзя просто удалять старые документы и проводки
Удаление проведенного документа может изменить закрытые периоды, себестоимость, расчеты с контрагентами и отчетность. Иногда последствия появляются сразу на нескольких счетах.
Безопаснее сначала сделать копию базы, определить взаимосвязанные операции и только затем выполнять корректировку предусмотренным способом.
Бухгалтерия должна сохранять возможность объяснить, почему данные изменились.
Какие последствия могут возникнуть из-за неисправленных ошибок
Небольшое расхождение иногда годами остается незаметным, но позже влияет на крупную сумму. Например, старый неправильный остаток по поставщику приводит к некорректному списанию долга, а ошибка в товарном учете искажает себестоимость последующих продаж.
Последствия зависят от характера нарушения. Это могут быть недостоверная отчетность, доначисление налога, пени, требования ИФНС или необходимость срочно восстанавливать учет.
Поэтому типичный подход «не трогать старый период, чтобы ничего не сломать» часто только откладывает проблему.
Как организовать бухгалтерию, чтобы ошибок было меньше
Главный способ профилактики – не поиск ошибок раз в год, а регулярный контроль. Бухгалтерия должна закрывать каждый период по установленному алгоритму и проверять ключевые счета.
Полезно разделить подготовку данных и контроль: сотрудник, который вводит документы, не всегда замечает собственную ошибку.
Особое внимание нужно уделять первичной документации. Если документы поступают с опозданием или хранятся у менеджеров, бухгалтер вынужден исправлять уже закрытые месяцы.
Для товарных компаний важны инвентаризация, сверка складского и бухгалтерского учета, контроль себестоимости и расчетов с поставщиками.
Когда стоит передать учет на бухгалтерское сопровождение оптовой торговли
Передача учета внешним специалистам может быть полезна, если операции быстро растут, меняются бухгалтеры или собственник регулярно получает отчетность с необъяснимыми расхождениями.
Для оптовой компании особенно важен контроль товаров, закупок, расчетов, НДС и первичных документов. Чем больше номенклатура и количество контрагентов, тем выше цена одной системной ошибки.
Внешнее сопровождение не отменяет внутренний контроль руководителя, но позволяет выстроить регулярные процедуры и снизить зависимость от одного специалиста.
Ответы на частые вопросы об ошибках в бухгалтерском учете
- Можно ли исправить старую ошибку текущей проводкой?Не всегда. Порядок зависит от периода обнаружения, характера и существенности ошибки.
- Нужно ли подавать уточненную декларацию при любой ошибке?Нет. Если ошибка привела к занижению налога, уточнение обязательно. В других случаях порядок зависит от обстоятельств.
- Можно ли удалить неправильный документ из 1С?Технически это возможно, но сначала нужно оценить его влияние на закрытые периоды, другие документы и отчетность.
- Кто определяет существенность ошибки?Организация устанавливает критерии существенности самостоятельно с учетом величины и характера показателя.
- Почему после исправления старого документа меняется прибыль текущего периода?Причиной может быть перепроведение связанных операций или неправильный способ корректировки. Нужно проверить последовательность закрытия периодов.
- Когда нужна полная проверка бухгалтерии?Если обнаруживаются многочисленные расхождения, неизвестные остатки, несоответствие деклараций и учета либо ошибки повторяются из периода в период, локального исправления может быть недостаточно.